


Budget Diary - Expense Tracker
4,18.00 Avis
Caractéristiques de l’application
- Version
- 1.0.2
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- MONO CO. LLC
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
Gérer son argent devient souvent pénible quand les petites dépenses s’accumulent sans laisser de trace claire. Budget Diary - Expense Tracker m’a surtout intéressé pour cette approche très directe : transformer le suivi quotidien en une habitude simple, plutôt que de traiter le budget comme un exercice réservé aux personnes qui aiment les tableaux et les calculs. Cette application de finance, développée par MONO CO. LLC, est gratuite et s’adresse à un public très large grâce à sa classification PEGI 3.
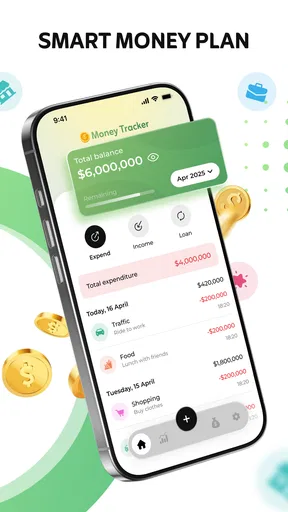
Je la vois comme un carnet numérique consacré aux dépenses, avec une ambition pratique : aider à comprendre où part l’argent et à organiser son budget avec davantage de régularité. Elle ne remplace pas une banque et ne doit pas être considérée comme un outil de conseil financier. En revanche, elle peut devenir un point de départ utile pour quelqu’un qui veut enfin regarder ses habitudes de consommation sans se compliquer la vie.
Ce que l’on peut attendre de Budget Diary
Au premier abord, l’intérêt de l’application tient moins à une promesse spectaculaire qu’à sa place dans la routine. Une dépense oubliée paraît insignifiante sur le moment, mais les achats répétés de repas, de transport, de loisirs ou de services finissent par rendre le budget difficile à lire. Un journal de dépenses sert précisément à rendre ces sorties visibles.
Je conseille de l’aborder avec un objectif modeste au départ : ne cherchez pas immédiatement à construire un système financier parfait. Le meilleur résultat initial consiste simplement à enregistrer vos dépenses assez régulièrement pour obtenir une image plus honnête de votre mois. Cette étape est importante, car un budget basé sur des souvenirs approximatifs donne souvent une impression trompeuse de contrôle.
L’application affiche une note moyenne de 4,1, accompagnée de plus de huit mille évaluations, et elle a déjà dépassé le million d’installations. Cela indique qu’elle a trouvé un public réel, mais ces chiffres ne remplacent pas l’expérience personnelle. Une app de budget peut convenir à une personne qui veut noter ses achats manuellement et sembler trop limitée à quelqu’un qui attend une synchronisation automatique avec ses comptes.
Le choix du gratuit facilite l’essai : je peux la tester sans transformer l’installation en décision financière. C’est particulièrement appréciable pour un débutant qui ne sait pas encore s’il tiendra cette habitude. La version actuelle est la 1.0.2 et l’application fonctionne à partir d’Android 7.0, ce qui la rend accessible à de nombreux appareils encore utilisés.
À qui l’application convient le mieux
Je la recommanderais d’abord aux personnes qui dépensent dans plusieurs petits postes et qui veulent retrouver une vision d’ensemble. Elle peut aussi aider un étudiant, un jeune actif ou un foyer qui souhaite distinguer les achats nécessaires des dépenses impulsives. Dans ces situations, la valeur ne vient pas d’un calcul sophistiqué, mais de la répétition : noter, relire, puis ajuster.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Elle est également intéressante pour quelqu’un qui préfère garder la main sur chaque entrée. La saisie manuelle oblige à prendre conscience de l’achat au moment où il est enregistré. C’est moins confortable qu’une importation automatique, mais cette légère friction peut devenir un avantage comportemental : je réfléchis davantage à ce que je viens de dépenser.
En revanche, je serais plus réservé pour une personne qui veut gérer plusieurs comptes bancaires, suivre des placements, partager un budget complexe ou automatiser toutes ses opérations. Dans ce cas, une solution bancaire ou un gestionnaire financier plus complet sera probablement mieux adapté. Un journal de dépenses reste un journal : il aide à observer et à organiser, mais il ne faut pas lui attribuer les fonctions d’un tableau financier professionnel.
Commencer sans se perdre dans les réglages
Je privilégie un démarrage léger : quelques catégories vraiment utiles et des dépenses récentes suffisent pour que la première consultation ait du sens. Dans cette partie, je m’attarde sur la façon de choisir un périmètre de suivi que l’on peut tenir même pendant une semaine chargée. Ensuite, le point essentiel est de distinguer une saisie rapide d’un bilan fiable.
La première installation
Après l’installation, je conseille de ne pas chercher à renseigner toute son histoire financière. Commencez par définir la période que vous voulez observer : le mois en cours est généralement le choix le plus simple. L’objectif est d’obtenir rapidement un premier repère, pas de reconstituer des années de dépenses à partir de reçus éparpillés.
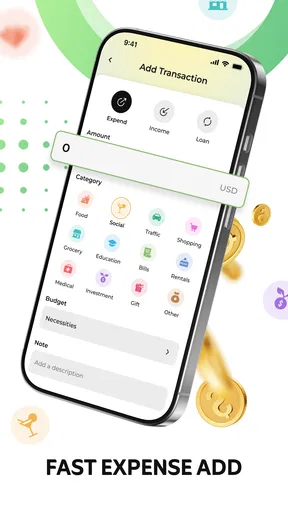
Avant d’ajouter une longue liste de catégories, réfléchissez à votre quotidien réel. Quelques familles faciles à reconnaître sont souvent plus utiles qu’un classement très détaillé. Par exemple, séparer l’alimentation, les déplacements, les factures, les loisirs et les achats divers permet déjà de repérer les grandes tendances. Si chaque dépense demande une décision compliquée, vous risquez d’abandonner avant que le suivi ne devienne naturel.
Mon conseil est de créer une méthode que vous pourrez appliquer même les jours chargés. Une catégorie comme « repas » sera parfois plus pratique qu’une distinction entre déjeuner à l’extérieur, livraison, café et courses rapides. Vous pourrez affiner plus tard si une catégorie devient trop vague. La meilleure organisation est celle que vous utilisez encore après la première semaine, pas celle qui semble la plus précise sur le papier.
Le premier geste vraiment utile
Pour obtenir un résultat concret, enregistrez une dépense récente et facile à identifier, puis ajoutez-en quelques autres provenant de la même journée. Cette petite série permet déjà de voir la différence entre une dépense isolée et le rythme réel d’une journée. Je préfère cette méthode à la saisie d’un montant global, car elle conserve le contexte nécessaire pour comprendre les habitudes.
Imaginez un mardi ordinaire : un trajet, un déjeuner acheté dehors et une course rapide en fin de journée. Pris séparément, ces montants peuvent sembler anodins. Une fois rapprochés, ils montrent pourtant comment une journée pratique mais coûteuse peut se répéter plusieurs fois dans le mois. C’est là que l’application devient intéressante : elle transforme une sensation vague, comme « je dépense trop », en éléments que l’on peut examiner.
Une fois l’entrée ajoutée, prenez quelques secondes pour vérifier la catégorie et le montant. Cette vérification est une étape souvent négligée. Une erreur de classement ne détruit pas le suivi, mais elle peut fausser la lecture de vos habitudes et vous pousser à prendre une mauvaise décision. Je recommande aussi d’enregistrer la dépense dès que possible, plutôt que de compter sur sa mémoire le soir.
Une routine réaliste plutôt qu’un effort ponctuel
Le suivi fonctionne mieux quand il s’insère dans un moment déjà existant. Vous pouvez noter vos achats après avoir rangé vos courses, à la fin du déjeuner ou avant de fermer votre journée. L’important est d’associer l’ouverture de l’application à un geste régulier, car une consultation exceptionnelle ne suffit pas pour comprendre un budget.
Une autre méthode consiste à faire une courte vérification plusieurs fois dans la semaine, puis une lecture plus calme à la fin de la période. La première étape sert à éviter les oublis ; la seconde sert à interpréter. Ne confondez pas les deux. Enregistrer une dépense est une tâche administrative, tandis que décider de réduire un poste ou de modifier une habitude demande davantage de recul.
Je trouve aussi utile de noter les achats inhabituels avec une attention particulière. Une sortie exceptionnelle ne doit pas forcément être traitée comme une nouvelle habitude. Si vous mélangez dépenses récurrentes et événements ponctuels sans les regarder séparément, vous risquez de réduire trop fortement un budget qui n’est pas réellement représentatif.
Les confusions fréquentes et la manière de les éviter
Les erreurs de suivi viennent souvent moins des montants que de la manière dont on les interprète : une dépense exceptionnelle peut masquer une habitude, tandis qu’une catégorie trop large brouille une tendance. Je regarde ici comment conserver un classement cohérent sans transformer chaque achat en décision compliquée. Ces repères aident à lire les résultats avec plus de justesse.
Un journal n’est pas une connexion bancaire
La première confusion possible concerne le rôle de l’application. Comme elle se trouve dans la catégorie finance, certains utilisateurs peuvent s’attendre à voir automatiquement leurs opérations bancaires. Je l’utiliserais plutôt comme un espace de suivi personnel. Cela signifie que la qualité du résultat dépend de la régularité et de la précision des saisies.
Cette différence change aussi la façon de l’évaluer. Si vous recherchez une vue entièrement automatisée de vos comptes, la saisie manuelle vous paraîtra probablement trop lente. Si vous voulez au contraire comprendre vos choix au moment où vous les faites, cette même saisie peut être plus instructive qu’une liste d’opérations importées sans contexte.
Une catégorie pratique vaut mieux qu’une catégorie parfaite
Les débutants veulent parfois prévoir toutes les situations avant de commencer. C’est une erreur fréquente. Au lieu de créer une catégorie pour chaque type d’achat, commencez par quelques groupes suffisamment clairs pour être utilisés sans hésitation. Vous pourrez ensuite observer les postes qui méritent une distinction supplémentaire.
Le bon niveau de détail dépend de la question que vous voulez résoudre. Si vous cherchez à diminuer les dépenses alimentaires, il peut être utile de distinguer les courses des repas pris à l’extérieur. Si votre problème concerne plutôt les achats spontanés, une catégorie dédiée aux dépenses non prévues sera peut-être plus révélatrice. Une catégorie n’est pas bonne en soi : elle est utile lorsqu’elle vous aide à prendre une décision.
Le montant ne raconte pas toujours toute l’histoire
Deux dépenses de même valeur peuvent avoir un impact très différent. L’une peut être nécessaire et prévue, l’autre impulsive et répétée. Je conseille donc de ne pas regarder uniquement les totaux. Demandez-vous aussi pourquoi l’achat a eu lieu, s’il était anticipé et s’il correspond à une habitude que vous souhaitez conserver.
Cette lecture qualitative est particulièrement importante pour les petits montants. Ils sont faciles à ignorer parce qu’ils ne semblent pas urgents. Pourtant, leur répétition peut révéler un automatisme : commande par facilité, achat effectué faute de préparation ou dépense liée à un moment précis de la journée. Le journal devient alors un outil d’observation, pas seulement une addition.
Le budget ne doit pas devenir une source de culpabilité
Une application de finances personnelles peut aider, mais elle peut aussi rendre chaque achat anxiogène si elle est utilisée comme un instrument de reproche. Je préfère fixer une règle simple : le but est de comprendre avant de corriger. Une dépense imprévue ne signifie pas que le mois est raté, et une journée sans saisie ne doit pas conduire à abandonner tout le suivi.
Si vous avez oublié plusieurs achats, reprenez à partir d’aujourd’hui au lieu d’attendre de pouvoir tout reconstituer parfaitement. La continuité est souvent plus précieuse que l’exactitude rétrospective. Cette approche rend l’outil plus rassurant pour une première expérience et évite le cycle classique qui consiste à commencer avec enthousiasme, manquer quelques jours, puis supprimer l’application.
Aller plus loin après les premiers résultats
Quand les premières tendances apparaissent, je trouve plus utile de tester un changement limité que de vouloir réorganiser tout son budget d’un coup. Cette étape montre comment transformer une observation en décision concrète, puis vérifier si elle reste réaliste dans la vie quotidienne. Elle permet aussi de reconnaître le moment où un journal personnel ne suffit plus et où une solution plus complète devient préférable.
Passer de l’observation à une décision
Après une première période d’utilisation, choisissez un seul poste à examiner. Il peut s’agir d’une catégorie qui revient souvent ou d’un type d’achat que vous ne pensiez pas si fréquent. Ne cherchez pas à réduire toutes les dépenses en même temps. Une décision ciblée est plus facile à tester et permet de voir si le changement est réellement supportable.
Par exemple, vous pouvez préparer davantage certains repas, regrouper des déplacements ou définir une limite personnelle pour les achats spontanés. L’intérêt de Budget Diary est alors de comparer votre intention avec vos habitudes réelles. Si la réduction choisie crée trop de contraintes, ce n’est pas forcément un échec : vous avez appris que le problème venait peut-être du montant visé ou de la méthode employée.
Un conseil moins évident consiste à surveiller les dépenses qui apparaissent juste avant ou juste après les achats importants. Un budget peut sembler équilibré si l’on regarde uniquement le gros paiement, alors que les dépenses annexes sont nombreuses. Les noter séparément aide à comprendre le coût complet d’une activité ou d’une décision, sans se laisser tromper par un seul montant principal.
Quand une autre solution devient préférable
Je ne choisirais pas cette application comme unique outil pour une gestion financière familiale très détaillée. Si plusieurs personnes doivent saisir des dépenses, si vous avez besoin de rapprochements bancaires ou si vous devez suivre des échéances complexes, une solution conçue pour la collaboration et l’automatisation sera plus confortable.
Je serais également prudent si vous avez tendance à abandonner les outils qui demandent une saisie régulière. Dans ce cas, l’application peut rester installée sans produire de valeur, simplement parce que les informations ne sont pas entretenues. Une feuille de calcul très simple, utilisée chaque semaine, peut parfois être plus efficace qu’une application plus agréable mais ouverte trop rarement.
À l’inverse, les personnes qui veulent commencer doucement trouveront ici une porte d’entrée raisonnable. Le fait qu’elle soit gratuite réduit le risque de l’essai, tandis que son orientation vers les dépenses quotidiennes évite de devoir apprendre une méthode financière complète avant de voir un premier résultat.
Mon avis après une utilisation attentive
Ce que j’apprécie le plus, c’est l’idée de rendre le budget concret. Au lieu de se demander vaguement où passe l’argent, on peut partir d’achats réels et repérer les répétitions. Cette approche est particulièrement adaptée à une première prise en main, car elle donne rapidement une action simple à accomplir et une raison claire de revenir.
Sa principale limite est liée à cette simplicité. Elle ne conviendra pas à ceux qui attendent un centre de pilotage financier complet, ni à ceux qui veulent éviter toute saisie manuelle. Il faut accepter de participer au suivi et de consacrer un peu d’attention à la qualité des catégories. Pour moi, ce compromis est acceptable si l’objectif est de développer une meilleure conscience des dépenses plutôt que de déléguer entièrement la gestion.
En résumé, Budget Diary - Expense Tracker est un choix pertinent pour commencer un suivi personnel sans payer et sans se sentir obligé de maîtriser la finance. Installez-la, ajoutez quelques dépenses représentatives, gardez des catégories simples, puis prenez une seule décision à partir de ce que vous observez. Si cette routine vous aide à comprendre vos habitudes, elle aura déjà rempli son rôle. Si vous cherchez l’automatisation bancaire, le partage avancé ou le suivi d’investissements, mieux vaut vous orienter directement vers un outil plus spécialisé.
Avantages
- Saisie rapide des dépenses au quotidien
- Catégorisation pratique pour mieux suivre son budget
- Interface claire et adaptée aux débutants
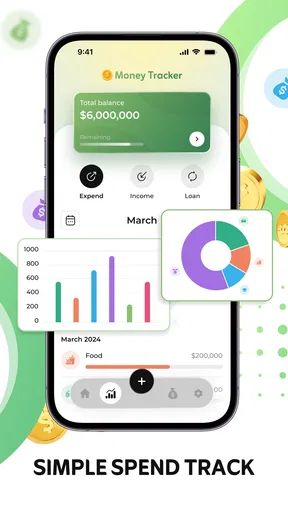
- Suivi des habitudes de dépenses sur la durée
- Utile pour fixer des limites mensuelles réalistes
Inconvénients
- Certaines fonctions peuvent être limitées dans la version gratuite
- La saisie manuelle devient fastidieuse avec beaucoup de transactions
- Peu adapté au suivi de comptes bancaires multiples
- Les rapports détaillés peuvent manquer de personnalisation
- Une utilisation régulière est nécessaire pour obtenir des données fiables
FAQ sur Budget Diary - Expense Tracker
Qu’est-ce que Budget Diary - Expense Tracker et à qui s’adresse cette application ?
Budget Diary - Expense Tracker est une application de gestion financière personnelle conçue pour suivre ses revenus, ses dépenses et l’évolution de son budget au quotidien. Elle convient aussi bien aux débutants qu’aux utilisateurs souhaitant mieux comprendre leurs habitudes de consommation. Son fonctionnement repose généralement sur la saisie manuelle des opérations et leur classement par catégories, ce qui permet de garder une vision claire de sa situation financière.
Comment ajouter et organiser une dépense dans Budget Diary - Expense Tracker ?
Après avoir ouvert l’application, vous pouvez enregistrer une dépense en indiquant son montant, sa date, sa catégorie et, si nécessaire, une note complémentaire. Les catégories permettent de distinguer les achats alimentaires, le logement, les transports, les loisirs ou les factures. Cette organisation facilite ensuite la consultation de l’historique et l’identification des postes qui prennent le plus de place dans votre budget.
Budget Diary - Expense Tracker permet-elle de définir un budget mensuel ?
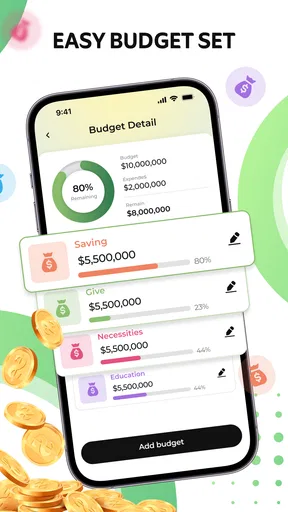
Oui, l’application est principalement destinée à aider les utilisateurs à planifier et contrôler leurs dépenses sur une période donnée. Vous pouvez généralement fixer des limites pour l’ensemble du budget ou pour certaines catégories, puis comparer les montants prévus avec les dépenses réellement enregistrées. Cette fonction est utile pour anticiper les dépassements et ajuster ses habitudes avant la fin du mois.
Mes données financières sont-elles protégées dans Budget Diary - Expense Tracker ?
Avant d’utiliser l’application, il est recommandé de consulter sa politique de confidentialité et les autorisations demandées sur la page officielle de téléchargement. Une application de suivi budgétaire peut contenir des informations sensibles, même si elle ne se connecte pas directement à votre banque. Évitez donc d’y inscrire des données bancaires inutiles et activez, lorsque cette option existe, un code de verrouillage ou une protection biométrique.
Budget Diary - Expense Tracker est-elle gratuite et fonctionne-t-elle sans connexion Internet ?
La disponibilité des fonctions gratuites et payantes peut varier selon la version Android ou iOS utilisée. Les fonctions essentielles, comme l’ajout manuel de revenus et de dépenses, sont souvent accessibles sans abonnement, tandis que certaines options avancées peuvent être réservées à une version premium. Si l’application ne dépend pas d’une synchronisation bancaire ou d’un service en ligne, la saisie quotidienne peut généralement être effectuée hors connexion.


